Fundora avis 2026 : frais réels, risques et fonctionnement
Private equity dès 100 €, société de gestion rachetée en 2026, et jusqu’à 20 % du dépôt prélevés à l’entrée : j’ai ouvert un compte Fundora, relevé la grille de frais réelle et vérifié les immatriculations, une par une.
Sommaire de la page
Fundora donne accès au private equity dès 100 €, avec un cadre réglementaire vérifiable et une société de gestion agréée AMF rachetée en février 2026. Deux réserves : aucune performance réalisée à ce jour, et des frais dont une grande partie est prélevée à l’entrée, jusqu’à 20 % du dépôt. Note ILA : 4/5.
Mon verdict en une phrase
Fundora tient sa promesse d’accessibilité et a consolidé sa structure : le rachat de Kyoseil AM met fin à la dépendance à un gérant externe. Ce qui reste entier, c’est l’absence de résultats : personne n’a encore vécu un cycle complet, et les frais concentrés à l’entrée retardent le rendement. C’est un placement de diversification, sur une somme que vous acceptez d’immobiliser dix ans et de perdre.
Points forts
- Ticket de 100 €, très bas pour du non coté
- Société de gestion agréée AMF détenue en propre depuis 2026
- Frais affichés à l’écran avant validation, mes captures le confirment
- Cinq stratégies, dont la dette privée à horizon plus court
- Accompagnement salué de façon constante dans les avis clients
Limites
- Aucune performance réalisée : aucun fonds n’est arrivé à terme
- Frais de la période prélevés à l’entrée, qui réduisent le capital investi
- Aucune liquidité organisée pendant 6 à 10 ans
- Objectifs de rendement calés sur les meilleurs fonds, pas sur la moyenne
- Aucune enveloppe fiscale : ni PEA, ni assurance vie, ni PER
Voir les collectes ouvertes sur Fundora
Ticket d’entrée à partir de 100 € en private equity. Lisez la grille de frais affichée avant de valider.
Lien partenaire : ILA perçoit une commission si vous ouvrez un compte via ce lien, sans surcoût pour vous. Elle ne modifie ni la note ni l’analyse. Investissement risqué : capital non garanti, immobilisation de 6 à 10 ans.
Ce qui est vérifié, et où le vérifier
Chaque chiffre de cet avis renvoie à une source consultable : la FAQ et les mentions légales de Fundora, les registres de l’ORIAS et de l’AMF, le profil Trustpilot, le forum Finary et l’étude France Invest. Les frais ont en plus été relevés sur mon propre compte, captures à l’appui. Relevé du 5 octobre 2026.
| Information | Valeur | Date du relevé | Source |
|---|---|---|---|
| Ticket minimum | 100 € (30 000 € pour Fundora Plus) | 5 octobre 2026 | FAQ Fundora |
| Droits d’entrée | 2 à 10 % selon la formule | 5 octobre 2026 | FAQ Fundora |
| Frais de gestion annuels | 0,3 à 1,5 % selon la formule | 5 octobre 2026 | FAQ Fundora |
| Durée d’immobilisation | 6 à 10 ans, sans liquidité organisée | 5 octobre 2026 | FAQ Fundora |
| Fiscalité des gains | 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) | 5 octobre 2026 | FAQ Fundora |
| Collecte et utilisateurs annoncés | Plus de 100 M€ et plus de 40 000 utilisateurs | 5 octobre 2026 | Page d’accueil |
| Avis Trustpilot | 4,7/5 sur 159 avis | 5 octobre 2026 | Profil Trustpilot |
| Conseil | Fundora Conseil, CIF, ORIAS n° 25001125 | 5 octobre 2026 | Registre ORIAS |
| Gestion | Kyoseil AM, agrément AMF n° GP-99040 | 5 octobre 2026 | Site de l’AMF |
Les trois contrôles à faire soi-même prennent trois minutes : le numéro de conseiller sur le registre de l’ORIAS, l’agrément de la société de gestion sur le site de l’AMF, et l’établissement de paiement sur le registre REGAFI. Faites-le pour Fundora comme pour toute plateforme qui vous sollicite.
Fundora a racheté sa société de gestion, Kyoseil AM
Le 26 février 2026, Fundora a annoncé l’acquisition de 100 % de Kyoseil Asset Management, société de gestion agréée par l’AMF sous le n° GP-99040. La gestion sous mandat, jusque-là confiée à Sanso Longchamp, est internalisée. Fundora revendiquait alors 50 M€ collectés et 30 000 utilisateurs ; son site affiche plus de 100 M€ en octobre 2026.
Sources : dépêche AOF publiée par Boursorama le 26 février 2026 et communiqué de Fundora sur l’acquisition. C’est le changement le plus important depuis la première version de cet avis. Un conseiller en investissements financiers ne peut pas gérer l’argent de ses clients : il doit s’adosser à une société de gestion agréée. Fundora détient désormais cet agrément par sa filiale, dont le numéro (GP-99040) date de 1999.
Une date de lancement à préciser
La dépêche AOF et le communiqué de Fundora parlent d’un lancement en juin 2025. Des traces publiques sont pourtant antérieures : le profil Trustpilot a été revendiqué en janvier 2025, et le fil du forum Finary consacré à Fundora a été ouvert le 27 mars 2025. L’écart ne change pas l’essentiel : la plateforme a moins de deux ans d’activité, pour des fonds qui durent 6 à 10 ans.
Présentation de Fundora
Fundora est une plateforme française qui donne accès à des fonds de private equity à partir de 100 €, par mandat de gestion. Le conseil est porté par Fundora Conseil, immatriculée à l’ORIAS, la gestion par Kyoseil AM, agréée par l’AMF, et les paiements passent par Memo Bank, établissement de crédit agréé par l’ACPR.
Le principe du private equity n’a rien de neuf : on investit dans des entreprises non cotées, on attend que la valeur se crée, on récupère sa mise à la liquidation du fonds. Ce qui est neuf, c’est d’y accéder sans patrimoine à six chiffres. Fundora regroupe les souscriptions de nombreux particuliers dans des véhicules dédiés, ce qui abaisse le ticket individuel à 100 €.
| Élément | Détail |
|---|---|
| Activité | Accès au private equity par mandat de gestion |
| Conseil | Fundora Conseil, conseiller en investissements financiers, ORIAS n° 25001125 |
| Gestion | Kyoseil AM, société de gestion de portefeuille, agrément AMF n° GP-99040 |
| Paiements | Memo Bank, établissement de crédit agréé par l’ACPR |
| Adresses | 157 rue Anatole France, 92300 Levallois-Perret, et 3 cours Mirabeau, 13100 Aix-en-Provence |
| Ticket minimum | 100 € en private equity |
| Horizon | 6 à 10 ans, capital immobilisé pendant toute la vie du fonds |
| Enveloppe fiscale | Aucune : ni PEA, ni assurance vie, ni PER |
| Dirigeants | Bradley Lafond (dirigeant) et Alan Huet, cofondateurs |
Source : mentions légales et FAQ de Fundora. La contrepartie de l’accessibilité est à comprendre avant d’aller plus loin : vous entrez dans un fonds fermé, pour six à dix ans, sans sortie anticipée. Le ticket est petit, la contrainte reste celle d’un investisseur institutionnel.
Comment investir avec Fundora, étape par étape
Le parcours compte six étapes : ouverture de compte avec vérification d’identité, questionnaire de profil, choix de la formule tarifaire, choix d’une stratégie, signature du mandat, puis suivi jusqu’à la liquidation du fonds. L’étape décisive est la cinquième : la grille de frais affichée avant la signature.
- Ouverture de compte. Création du compte et vérification d’identité, au titre de la lutte contre le blanchiment. Comptez une dizaine de minutes, pièce d’identité en main.
- Questionnaire de profil. Tolérance au risque, horizon, connaissance des produits non cotés. C’est l’évaluation d’adéquation imposée par la réglementation, et elle peut fermer l’accès à certaines stratégies.
- Choix de la formule. Classique ou Horizon, selon le montant et la durée. À partir de 30 000 €, l’offre Fundora Plus s’ouvre. C’est la décision qui pèse le plus sur le rendement net.
- Choix d’une stratégie. Venture capital, growth, LBO, secondaire ou dette privée, parmi les collectes ouvertes.
- Signature du mandat. La grille de frais s’affiche avant validation. C’est l’écran à lire ligne à ligne : le montant réellement investi n’est pas le montant déposé.
- Suivi. Tableau de bord, reportings, webinaires. Puis plus rien à faire pendant six à dix ans : le private equity ne s’arbitre pas.
| Stratégie | Ce que finance le fonds | Durée indicative | Niveau de risque |
|---|---|---|---|
| Venture capital | Jeunes entreprises technologiques | 6 à 8 ans | Très élevé |
| Growth | Entreprises en forte croissance déjà installées | 5 à 8 ans | Élevé |
| LBO | Rachat d’entreprises matures avec effet de levier | 8 à 10 ans | Élevé |
| Secondaire | Parts de fonds existants, rachetées en cours de vie | 5 à 7 ans | Modéré à élevé |
| Dette privée | Prêts directs à des entreprises | Environ 3 ans | Modéré |
La dette privée est la seule stratégie à horizon court de la gamme, autour de trois ans. Si votre objectif est de découvrir la plateforme sans vous engager sur une décennie, c’est celle à regarder en premier.
Les frais réels de Fundora, captures d’écran à l’appui
Fundora propose deux formules : Classique (2 à 3 % de droits d’entrée, 1 à 1,5 % de frais annuels) et Horizon (4 à 10 % de droits d’entrée, 0,3 à 0,5 % par an). Les frais de gestion de la période peuvent être prélevés à la souscription : le montant investi devient inférieur au dépôt.
| Formule | Droits d’entrée | Frais annuels | Cumul maximal sur 10 ans | Ticket |
|---|---|---|---|---|
| Classique | 2 à 3 % | 1 à 1,5 % | 18 % (3 % puis 1,5 % par an) | 100 € |
| Horizon | 4 à 10 % | 0,3 à 0,5 % | 15 % (10 % puis 0,5 % par an) | 100 € |
| Fundora Plus | Négociés | Négociés | Sur simulation écrite | 30 000 € |
Source : FAQ de Fundora. Sur dix ans, la formule Horizon coûte moins cher malgré des droits d’entrée plus élevés : le point de bascule se situe autour de cinq à six ans de détention. Comme une sortie anticipée n’est de toute façon pas possible, la formule longue est en général la plus rationnelle.
Ce que montre l’écran de souscription
J’ai ouvert un compte et relevé la grille telle qu’elle apparaît avant la validation d’un dépôt. Voici les deux écrans qui comptent.
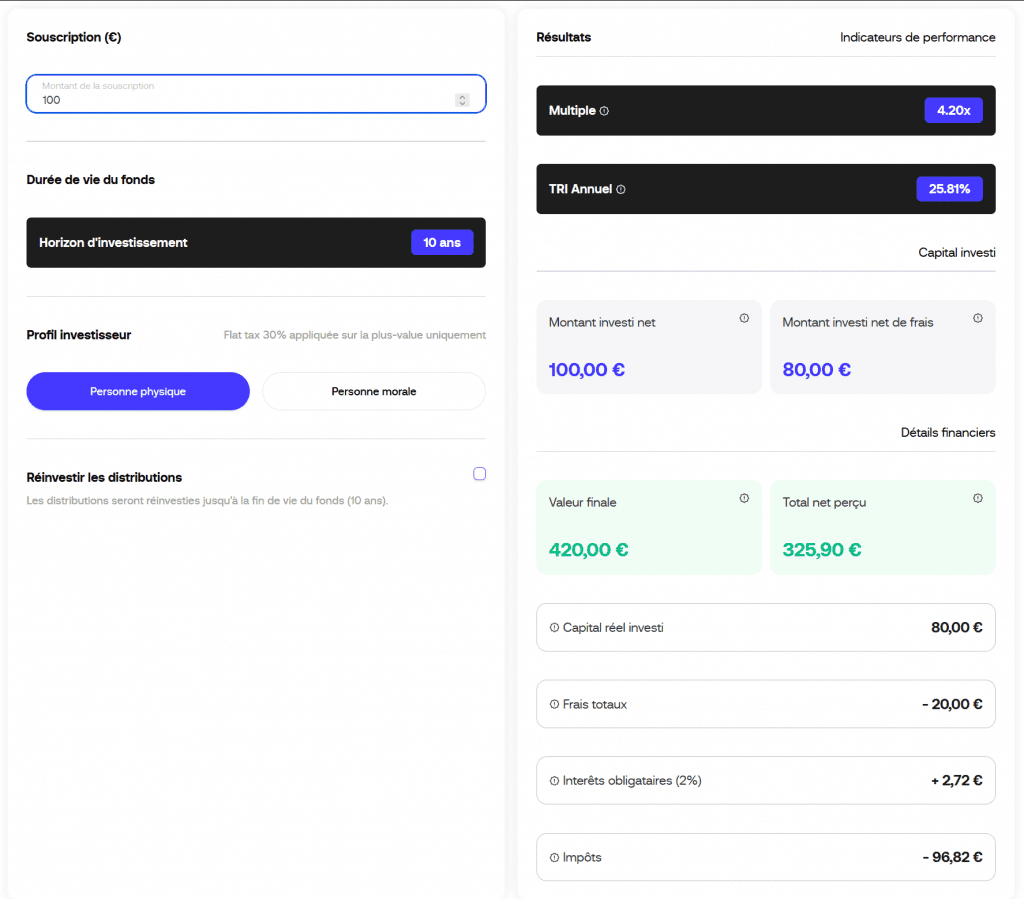
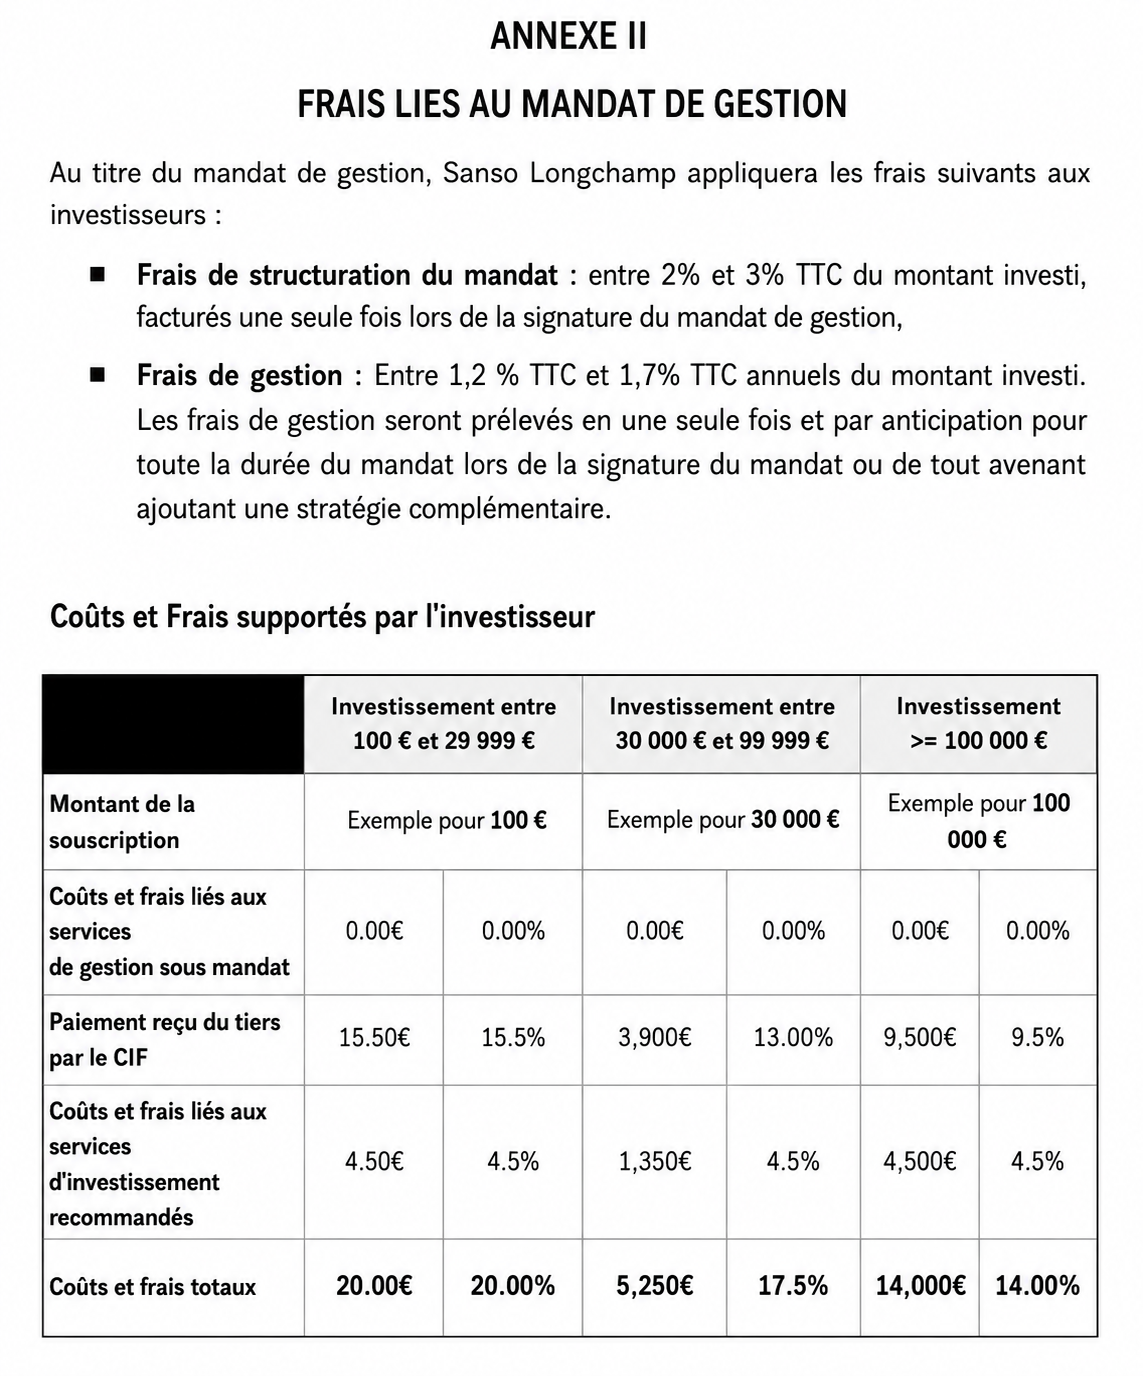
Le point à comprendre est le suivant. Les frais de gestion de toute la durée du mandat peuvent être prélevés en une seule fois à la souscription, au lieu d’être étalés année par année. Ajoutés aux droits d’entrée, ils forment une ponction unique bien supérieure aux pourcentages annoncés. Sur le forum Finary, un intervenant qui a analysé le contrat évalue le total à 20 % pour les investissements inférieurs à 30 000 € (fil Finary, messages de septembre 2025).
| Étape | Montant | Lecture |
|---|---|---|
| Montant déposé | 10 000 € | Ce que vous versez |
| Montant réellement investi | 8 000 € | Après 20 % de frais prélevés à l’entrée |
| Performance nécessaire pour revenir à 10 000 € | + 25 % | Avant le moindre gain |
| Valeur finale si le fonds fait 1,8 fois la mise | 14 400 € | 1,8 fois 8 000 € |
| Rendement annuel sur le montant déposé | Environ 3,7 % par an | Contre 6 % par an pour le fonds lui-même |
Le calcul à faire avant de valider
Ne raisonnez jamais sur le montant déposé, mais sur le montant réellement investi affiché à l’écran. C’est lui qui sera multiplié par la performance du fonds. Si vous déposez 10 000 € et que 8 000 € sont investis, le fonds doit gagner 25 % pour que vous reveniez à votre point de départ. Ce n’est pas un frais caché, puisqu’il est affiché, mais c’est un effet que la communication commerciale ne met pas en avant.
Fundora Plus : l’offre dès 30 000 €
Fundora Plus est l’offre ouverte à partir de 30 000 €. Elle donne accès à une sélection de fonds plus large, à des conditions tarifaires négociées et à un accompagnement renforcé, sans exiger les 100 000 € habituels des offres institutionnelles. Ses frais ne sont pas publiés : ils se demandent par écrit.
L’intérêt de cette offre est structurel. Entre le particulier qui commence à quelques centaines d’euros et l’investisseur qui immobilise 100 000 €, l’offre de non coté était presque inexistante. C’est ce segment que Fundora Plus vient occuper.
À vérifier avant de souscrire
Demandez une simulation écrite mentionnant le montant net investi et le total des frais sur la durée du mandat, pas seulement des pourcentages. Sur 30 000 €, un point de pourcentage représente 300 €.
Performances : ce qu’on peut espérer, ce qu’on ne peut pas savoir
Fundora n’a aucune performance réalisée à présenter : aucun fonds distribué par la plateforme n’est arrivé à terme. La référence utile est l’étude France Invest et EY du 8 juillet 2025, qui établit le TRI net du capital-investissement français à 12,4 % par an sur dix ans à fin 2024.
| Indicateur | Valeur | Périmètre |
|---|---|---|
| TRI net sur 10 ans | 12,4 % par an | Fonds français de capital-investissement |
| TRI net depuis l’origine | 11,3 % par an | Depuis 1987 |
| TRI des fonds entièrement liquidés | 14,1 % par an | Fonds arrivés à terme |
| Multiple des fonds entièrement liquidés | 1,78 fois la mise | Fonds arrivés à terme |
| Performance réalisée par Fundora | Aucune à ce jour | Aucun fonds arrivé à terme |
Source : France Invest, étude sur la performance nette du capital-investissement français à fin 2024. Ces chiffres sont nets de frais de gestion des fonds. Ils montrent que le private equity français a délivré, en moyenne et sur longue durée, davantage que les actions cotées : 8,9 % par an pour le CAC 40 sur la même période, selon la même étude.
Ce qu’ils ne montrent pas, c’est votre rendement. Deux écarts s’interposent. La sélection d’abord : viser les meilleurs fonds suppose de réussir cette sélection durablement, sans historique propre pour l’attester. Les frais ensuite : si une part importante du dépôt part en frais à l’entrée, votre performance démarre en retard sur celle du fonds, comme le montre le tableau de la section précédente.
Les quatre critiques adressées à Fundora, examinées une par une
Quatre reproches circulent : une retenue d’environ 20 % sur les dépôts, des avis positifs jugés suspects, des objectifs de rendement flatteurs et un signalement d’escroquerie. Les deux premiers appellent une vigilance réelle, le troisième relève d’une pratique répandue, le dernier d’une confusion entre deux sociétés du même nom.
1. « On m’a prélevé 20 % de mon dépôt »
Un avis Trustpilot du 16 septembre 2025, noté 3 étoiles et intitulé « Transparence sur les 20 % de frais », reproche une retenue immédiate insuffisamment mise en avant. Fundora y répond que tous les frais figurent dans sa FAQ, sur les pages d’opportunités et dans les mandats. Un autre avis, à 5 étoiles, souhaite que les frais soient prélevés chaque année plutôt que par anticipation (avis Trustpilot mentionnant les frais). Sur Finary, un investisseur rapporte lui aussi « 20 % de frais » (message du 6 septembre 2025).
Mon verdict : fondé sur la forme, explicable sur le fond. Mes captures confirment que les montants sont affichés avant validation : l’accusation de frais cachés ne tient pas. Mais afficher un chiffre n’est pas le rendre intelligible.
2. « Les avis positifs sont faux »
Dans le fil Finary, un intervenant affirme que la discussion a été ouverte par un compte nouvellement créé et que la plupart des retours favorables viennent de comptes ouverts le même jour (message du 4 septembre 2025). C’est l’allégation d’un internaute, que je n’ai aucun moyen de vérifier. Un fait est établi en revanche : Trustpilot indique que Fundora invite régulièrement ses clients à déposer un avis. C’est légal et répandu, mais une note obtenue par invitation n’a pas la même valeur qu’une note spontanée.
Mon verdict : allégation non vérifiable, signal à ne pas balayer. C’est pourquoi ma note repose sur le cadre réglementaire et la structure de frais, pas sur les étoiles d’une plateforme d’avis.
3. « Les objectifs de rendement affichés sont trompeurs »
Le même intervenant reproche à Fundora de mettre en avant un objectif de 14,2 % net de frais, qui correspond aux meilleurs fonds et non à la médiane du marché (message du 4 septembre 2025). L’ordre de grandeur n’est pas fantaisiste : l’étude France Invest situe la moyenne à 12,4 % par an sur dix ans et les fonds entièrement liquidés à 14,1 %. La page d’accueil de Fundora n’affichait pas d’objectif chiffré lors de mon relevé du 5 octobre 2026.
Mon verdict : juste sur le principe. Toute la question est de savoir si la sélection captera durablement le haut du marché, et personne ne peut le démontrer avant les premières liquidations.
4. « J’ai lu qu’ils avaient escroqué 85 000 € à un client »
Une fiche d’un site de signalement, consultée en août 2026, relaie un témoignage évoquant 85 000 € jamais récupérés. Elle identifie une société au capital de 107 €, immatriculée au registre du commerce d’Orléans sous le n° 929 017 119. La plateforme analysée ici s’appuie sur Fundora SAS et Fundora Conseil, à Levallois-Perret, avec le n° ORIAS 25001125. Ni le numéro, ni le siège, ni le dirigeant ne coïncident.
Mon verdict : en l’état de mes vérifications, ce signalement vise une entité distincte qui porte le même nom commercial. Il ne renseigne pas sur la plateforme de private equity.
Le réflexe à conserver
Un nom commercial ne se réserve pas comme une marque : plusieurs sociétés sans lien peuvent porter le même. Avant tout versement, fiez-vous aux numéros d’immatriculation, pas au nom ni au soin du site.
Avis clients sur Fundora : ce qu’ils mesurent vraiment
Au 5 octobre 2026, Fundora affiche 4,7/5 sur 159 avis Trustpilot, dont 92 % de 5 étoiles. Les retours portent presque tous sur la relation commerciale : réactivité, clarté de l’interface, webinaires. Presque aucun ne porte sur la performance, pour une raison simple : aucun fonds n’est arrivé à terme.
Répartition des 159 avis de Fundora par nombre d’étoiles. Source : profil Trustpilot de Fundora, relevé le 5 octobre 2026. Profil revendiqué en janvier 2025 ; Trustpilot indique que l’entreprise invite ses clients à déposer un avis et qu’elle répond à 50 % des avis négatifs. Cette note est distincte de la note éditoriale ILA.
Ce qui revient dans les avis positifs
- Un service client décrit comme rapide et pédagogue
- Une interface jugée claire
- Des webinaires réguliers et une communauté active
- Un ticket d’entrée salué comme une ouverture du non coté
Ce qui revient dans les avis critiques
- Le prélèvement des frais à l’entrée, jugé peu mis en avant
- Le souhait d’un étalement annuel des frais de gestion
- Des réserves sur le niveau des frais et le moment d’entrée
- Le manque de recul sur les résultats
Une note de plateforme d’avis mesure la satisfaction à l’entrée, pas le résultat à la sortie. Sur un produit de six à dix ans, elle est mécaniquement flatteuse : personne n’a encore pu être déçu par une performance qui n’est pas arrivée. Les premiers avis réellement informatifs se liront après les premières liquidations de fonds.
Fiscalité : le point faible que peu d’avis mentionnent
Les gains réalisés via Fundora supportent le prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, selon la FAQ de la plateforme. Aucune enveloppe fiscale n’est proposée, et aucun abattement pour durée de détention ne s’applique.
| Cadre | Impôt sur le revenu | Prélèvements sociaux | Total sur 5 000 € de gain |
|---|---|---|---|
| Fundora, prélèvement forfaitaire unique | 12,8 % | 18,6 % | 1 570 € |
| Assurance vie de plus de 8 ans, sans abattement | 7,5 % | 17,2 % | 1 235 € |
| Assurance vie de plus de 8 ans, abattement de 4 600 € | 7,5 % au-delà de l’abattement | 17,2 % | 890 € |
L’écart avec une assurance vie de plus de huit ans est réel, mais moins spectaculaire qu’on le lit parfois : 335 € sur 5 000 € de gain sans abattement, 680 € avec l’abattement annuel de 4 600 € d’une personne seule. L’avantage de l’assurance vie vient de l’impôt sur le revenu (7,5 % au lieu de 12,8 %) et de prélèvements sociaux restés à 17,2 %. Notre comparatif des meilleures assurances vie indique les contrats qui référencent des fonds non cotés.
Ma recommandation
Si votre objectif premier est l’exposition au non coté, regardez d’abord ce que votre assurance vie propose. Fundora garde deux avantages propres : le choix de la stratégie, fonds par fonds, et un ticket qui permet de découvrir la classe d’actifs sans mobiliser des milliers d’euros.
Quelle place donner à Fundora dans un patrimoine
Le private equity non enveloppé relève de la poche risquée et illiquide d’un patrimoine : 5 à 10 % de l’épargne financière au maximum. Sur 10 000 € à placer, cela représente 500 à 1 000 €, une fois l’épargne de précaution constituée et un socle liquide en place.
L’ordre compte plus que les pourcentages. Le private equity vient après l’épargne de précaution, après un socle liquide et après une éventuelle brique immobilière, par exemple des SCPI ou un investissement locatif. Il n’a de sens que sur de l’argent dont l’absence ne changera rien à votre vie pendant dix ans.
Le test à passer avant de souscrire
Si ce montant disparaissait totalement, qu’est-ce que cela changerait à vos projets des dix prochaines années ? Si la réponse est « rien », le montant est correct. Le risque de perte en capital n’est pas théorique : toutes les entreprises financées ne réussissent pas, et un fonds peut rendre moins que la mise.
Fundora face aux autres accès au non coté
Fundora se distingue par son ticket de 100 € et par le choix de la stratégie. Un fonds logé dans une assurance vie garde l’avantage fiscal, les plateformes de club deals permettent de choisir les opérations une par une, et les fonds de fonds institutionnels offrent un historique long, mais souvent à partir de 100 000 €.
| Voie d’accès | Ticket | Enveloppe fiscale | Ce qu’elle apporte | Sa limite |
|---|---|---|---|---|
| Fundora, mandat de gestion | 100 € | Aucune | Ticket très bas, choix de la stratégie | Frais concentrés à l’entrée, aucun historique |
| Fonds de capital-investissement en assurance vie | Selon le contrat | Assurance vie | Fiscalité allégée après huit ans | Choix limité aux fonds référencés par l’assureur |
| Plateformes de club deals, comme Anaxago | Selon l’opération | Selon le support | Sélection opération par opération | Risque concentré sur peu de lignes |
| Fonds de fonds institutionnels | Souvent 100 000 € et plus | Selon le montage | Historique long, gérants établis | Hors de portée de la plupart des épargnants |
En dessous de 1 000 €, Fundora est l’une des rares portes d’entrée. Au-delà, la comparaison avec un fonds en assurance vie mérite d’être faite, calcul fiscal et frais d’entrée en main. Pour comparer avec une plateforme d’opérations à l’unité, voyez notre avis sur Anaxago.
Mon avis final : Fundora est-il fait pour vous ?
Fundora mérite une place dans un patrimoine déjà construit, sur une fraction limitée, pour un investisseur qui comprend qu’il achète un pari à dix ans. Elle ne convient ni à un premier investissement, ni à une épargne dont vous pourriez avoir besoin, ni à un objectif d’optimisation fiscale. Note ILA : 4/5.
- Pour vous si vous avez déjà un socle liquide et une épargne de précaution, que vous voulez découvrir le non coté sans mobiliser 100 000 €, et que vous acceptez de perdre le montant engagé.
- À réfléchir si votre priorité est le rendement net après impôt et frais : comparez avec un fonds logé en assurance vie.
- Une autre solution si c’est votre premier investissement, si votre horizon est incertain ou si vous exigez un historique de performance vérifiable. Fundora n’en a pas encore.
- Ce que je surveille : les premières liquidations de fonds, la publication de performances réelles et un éventuel passage à un prélèvement annuel des frais de gestion.
Découvrir le private equity avec un ticket réduit
Prenez le temps de lire la grille de frais affichée avant validation, et de comparer le montant net investi au montant déposé.
Lien partenaire : ILA perçoit une commission, sans surcoût pour vous. Elle ne modifie ni la note ni l’analyse. Investissement risqué, capital non garanti, immobilisation de 6 à 10 ans.
Comment cet avis a été réalisé
Cet avis repose sur une ouverture de compte, le relevé de la grille tarifaire à l’écran (captures d’août 2026), la vérification des immatriculations et la lecture des sources publiques citées, relevées le 5 octobre 2026. Je n’ai pas encore de recul sur un mandat mené à son terme, et personne n’en a. La note de 4/5 est éditoriale : elle n’est pas une moyenne d’avis clients.
Les termes à connaître
- Private equity
- Investissement au capital d’entreprises non cotées en Bourse, par l’intermédiaire de fonds fermés pendant plusieurs années. On parle aussi de capital-investissement.
- Mandat de gestion
- Contrat par lequel un investisseur confie à une société de gestion agréée le soin d’investir ses fonds selon une stratégie définie.
- Droits d’entrée
- Frais prélevés une fois, à la souscription, en pourcentage du montant versé. Ils réduisent d’autant la somme réellement investie.
- TRI
- Taux de rendement interne : rendement annualisé d’un investissement, qui tient compte des dates de versement et de remboursement.
- Premier quartile
- Les 25 % de fonds les plus performants d’une catégorie. Un objectif calé sur le premier quartile vise le haut du marché, pas sa moyenne.
- Conseiller en investissements financiers
- Statut réglementé, immatriculé à l’ORIAS, qui autorise à conseiller des placements mais pas à gérer l’argent des clients.
Questions fréquentes sur Fundora
Fundora est-il fiable ?
Le cadre réglementaire est vérifiable : Fundora Conseil est conseiller en investissements financiers immatriculé à l’ORIAS sous le n° 25001125, et la gestion est assurée par Kyoseil AM, agréée par l’AMF sous le n° GP-99040. En revanche, aucun fonds n’est arrivé à terme : aucune performance réalisée n’existe, et le capital n’est pas garanti.
Quels sont les frais réels de Fundora ?
La formule Classique prévoit 2 à 3 % de droits d’entrée et 1 à 1,5 % de frais annuels. La formule Horizon prévoit 4 à 10 % de droits d’entrée et 0,3 à 0,5 % par an. Les frais de gestion de toute la période peuvent être prélevés à la souscription : regardez le montant réellement investi.
Pourquoi Fundora prélève-t-il jusqu’à 20 % à l’entrée ?
Ce n’est pas un frais caché, mais un calendrier de prélèvement. Aux droits d’entrée s’ajoutent les frais de gestion de toute la durée du mandat, payés en une fois à la souscription. Le total est affiché avant validation. Un dépôt de 10 000 € peut ainsi donner 8 000 € réellement investis.
Fundora a-t-il racheté Kyoseil AM ?
Oui. L’acquisition de 100 % du capital de Kyoseil Asset Management, société de gestion agréée par l’AMF sous le n° GP-99040, a été annoncée le 26 février 2026. La gestion sous mandat, auparavant confiée à Sanso Longchamp, est depuis internalisée. Fundora annonçait alors 50 M€ collectés et 30 000 utilisateurs.
Les avis positifs sur Fundora sont-ils fiables ?
Fundora affiche 4,7/5 sur 159 avis Trustpilot au 5 octobre 2026, et Trustpilot indique que l’entreprise invite ses clients à déposer un avis. Ces notes mesurent l’accueil et l’accompagnement, pas la performance : aucun client n’a encore vécu un cycle d’investissement complet. Un intervenant du forum Finary met en doute certains avis, sans preuve vérifiable.
Fundora est-il une arnaque ?
Rien ne l’indique : les immatriculations ORIAS et AMF sont publiques et vérifiables. Un signalement circulant en ligne vise une société homonyme immatriculée à Orléans, dont le numéro, le siège et le dirigeant ne correspondent pas à la plateforme de Levallois-Perret. Vérifiez toujours les numéros d’immatriculation, pas le nom commercial.
Comment sont imposés les gains réalisés via Fundora ?
Au prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, selon la FAQ de Fundora. L’option pour le barème progressif reste possible. Aucune enveloppe fiscale n’est proposée : ni PEA, ni assurance vie, ni PER, et aucun abattement pour durée de détention.
Peut-on récupérer son argent avant l’échéance ?
Non. Fundora indique que le capital est immobilisé pendant toute la durée de vie du fonds, en général 6 à 10 ans, et qu’il n’existe pas de mécanisme de rachat garanti ni de liquidité organisée avant l’échéance. N’investissez que des sommes dont vous n’aurez aucun besoin sur cette période.
Combien investir pour commencer sur Fundora ?
Le minimum est de 100 € en private equity. Le montant raisonnable dépend de votre patrimoine : la part non cotée et illiquide ne devrait pas dépasser 5 à 10 % de l’épargne financière. Le bon test : si sa perte totale ne change rien à vos projets des dix prochaines années, le montant est bien calibré.
Qu’est-ce que Fundora Plus ?
C’est l’offre ouverte à partir de 30 000 €, avec une sélection de fonds élargie, des conditions tarifaires négociées et un accompagnement renforcé. Ses conditions ne sont pas publiées : demandez une simulation écrite indiquant le montant net investi et le total des frais sur toute la durée du mandat.
À lire aussi
Sources
- 1. AOF, « Fundora acquiert Kyoseil Asset Management », dépêche publiée par Boursorama le 26 février 2026.
- 2. Fundora, communiqué sur l’acquisition de Kyoseil Asset Management.
- 3. Fundora, questions fréquentes (frais, durée, fiscalité), Fundora Plus et mentions légales, consultées le 5 octobre 2026.
- 4. France Invest et EY, performance nette du capital-investissement français à fin 2024, 8 juillet 2025.
- 5. Trustpilot, profil de Fundora : 4,7/5 sur 159 avis, relevé le 5 octobre 2026.
- 6. Forum Finary, fil « Avis sur Fundora », ouvert le 27 mars 2025 : messages des 4, 6 et 10 septembre 2025.
- 7. Registres publics : ORIAS (n° 25001125), Autorité des marchés financiers (agrément GP-99040) et REGAFI.
- 8. Captures d’écran personnelles du tableau de bord Fundora, août 2026.
Informations vérifiées le 5 octobre 2026 et susceptibles d’évoluer : tarifs, conditions d’accès, structure du groupe. Cet article est une analyse éditoriale et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Le private equity comporte un risque de perte totale du capital investi et une immobilisation de six à dix ans. Les performances passées du capital-investissement ne préjugent pas des performances futures des fonds distribués par Fundora, qui n’a aucun fonds arrivé à terme. ILA perçoit une commission au titre du lien partenaire, sans influence sur sa note ni sur son analyse.